Domain csfg.de kaufen?
Wir ziehen mit dem Projekt
csfg.de um.
Sind Sie am Kauf der Domain
csfg.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain csfg.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
scolix (AOL-Verlag) Informatik konkret: Der Computer im NetzwerkDieses E-Book enthält vier voneinander unabhängige Einheiten zu zentralen Lehrplanthemen der Informatik. Ihre Schüler werden begeistert mitmachen, wenn sie einen eigenen Internetauftritt gestalten und dann noch lernen, wie sie ein Gästebuch dafür erstellen und verwalten können. Darüber hinaus beschäftigen sie sich mit Datenschutz und erfahren in einem Planspiel, welche Datenspuren sie im Netz hinterlassen. Schließlich üben die Jugendlichen, den Mikrokontroller Arduino mit der Software S4A (Scratch for Arduino) zu steuern.Die Arbeitsblätter bieten stets einen konkreten Praxisbezug und problemorientierte Aufgaben mit Möglichkeiten zur Differenzierung. Die Bearbeitung aller Inhalte ist mit Freeware möglich. Zusätzliche Info-Seiten führen in die Grundlagen der einzelnen Themen ein. Zu jeder Einheit finden Sie Lehrerhinweise mit einer kurzen theoretischen Einführung und methodischen Tipps sowie Lösungen zu den Aufgaben.Das Zusatzmaterial enthält alle in elektronischer Form benötigten Materialien wie Beispiellösungen und -programme.20,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Informatik 2 (Tabellenkalkulationssysteme, Datenbanken, Objektorientierte Programmierung, Datenschutz).Lösungen Klassen 9/10. Ausgabe BayernInformatik 2 (Tabellenkalkulationssysteme, Datenbanken, Objektorientierte Programmierung, Datenschutz).Lösungen Klassen 9/10. Ausgabe Bayern , Die Lösungen zu allen Aufgaben im Schulbuch Informatik 2, 2A und 2B (978-3-12-731141-9), (978-3-12-731121-1), (978-3-12-731131-0). , Zündverteiler > Elektrik & Zündungen , Erscheinungsjahr: 20231127, Produktform: Kartoniert, Seitenzahl/Blattzahl: 128, Keyword: Gemeinschaftsschule; Gymnasium; Informatik; Integrierte Sekundarschule; Lösungen, Fachschema: Informatik / Schulbuch~Bayern~Niederbayern~Oberbayern, Bildungsmedien Fächer: Informatik, ITG, Region: Berlin~Bayern, Bildungszweck: für die Sekundarstufe I~für die Sekundarstufe II~Für das Gymnasium, Altersempfehlung / Lesealter: 23, Genaues Alter: ABI, Warengruppe: HC/Schulbücher, Fachkategorie: Unterricht und Didaktik: IT, EDV, Informations- und Kommunikationstechnik, Thema: Verstehen, Schulform: ABI GYM ORS SEK ÜBE, Bundesländer: BE BY, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Klett Ernst /Schulbuch, Verlag: Klett Ernst /Schulbuch, Verlag: Klett, Produktverfügbarkeit: 02, Länge: 292, Breite: 205, Höhe: 8, Gewicht: 352, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Schulform: Sekundarstufe II, Gymnasium, Orientierungsstufe bzw. Klasse 5/6 an Grundschulen in Berlin und Brandenburg, Sekundarschule (alle kombinierten Haupt- und Realschularten), Schulformübergreifend, Bundesländer: Berlin, Bayern, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,21,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umbreit Gesetz über digitale Sicherheit zu Gesetz über Cybersicherheit (Deutsch, Hardcover, Tarana Jaman Khushi) (63620130)Umbreit Gesetz über digitale Sicherheit zu Gesetz über Cybersicherheit (Deutsch, Hardcover, Tarana Jaman Khushi) (63620130)60,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Informatik 2 (Tabellenkalkulationssysteme, Datenbanken, Objektorientierte Programmierung, Datenschutz). Ausgabe Bayern, Gebundene Ausgabe von , KlettInformatik 2 (tabellenkalkulationssysteme, Datenbanken, Objektorientierte Programmierung, Datenschutz). Ausgabe Bayern, Gebundene Ausgabe Von, Klett Schulbuchverlag, 978-3-12-731141-9, Seitenanzahl: 31135,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
scolix (AOL-Verlag) Informatik konkret: Der Computer im NetzwerkDieses E-Book enthält vier voneinander unabhängige Einheiten zu zentralen Lehrplanthemen der Informatik. Ihre Schüler werden begeistert mitmachen, wenn sie einen eigenen Internetauftritt gestalten und dann noch lernen, wie sie ein Gästebuch dafür erstellen und verwalten können. Darüber hinaus beschäftigen sie sich mit Datenschutz und erfahren in einem Planspiel, welche Datenspuren sie im Netz hinterlassen. Schließlich üben die Jugendlichen, den Mikrokontroller Arduino mit der Software S4A (Scratch for Arduino) zu steuern.Die Arbeitsblätter bieten stets einen konkreten Praxisbezug und problemorientierte Aufgaben mit Möglichkeiten zur Differenzierung. Die Bearbeitung aller Inhalte ist mit Freeware möglich. Zusätzliche Info-Seiten führen in die Grundlagen der einzelnen Themen ein. Zu jeder Einheit finden Sie Lehrerhinweise mit einer kurzen theoretischen Einführung und methodischen Tipps sowie Lösungen zu den Aufgaben.Das Zusatzmaterial enthält alle in elektronischer Form benötigten Materialien wie Beispiellösungen und -programme.20,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Informatik 2 (Tabellenkalkulationssysteme, Datenbanken, Objektorientierte Programmierung, Datenschutz).Lösungen Klassen 9/10. Ausgabe BayernInformatik 2 (Tabellenkalkulationssysteme, Datenbanken, Objektorientierte Programmierung, Datenschutz).Lösungen Klassen 9/10. Ausgabe Bayern , Die Lösungen zu allen Aufgaben im Schulbuch Informatik 2, 2A und 2B (978-3-12-731141-9), (978-3-12-731121-1), (978-3-12-731131-0). , Zündverteiler > Elektrik & Zündungen , Erscheinungsjahr: 20231127, Produktform: Kartoniert, Seitenzahl/Blattzahl: 128, Keyword: Gemeinschaftsschule; Gymnasium; Informatik; Integrierte Sekundarschule; Lösungen, Fachschema: Informatik / Schulbuch~Bayern~Niederbayern~Oberbayern, Bildungsmedien Fächer: Informatik, ITG, Region: Berlin~Bayern, Bildungszweck: für die Sekundarstufe I~für die Sekundarstufe II~Für das Gymnasium, Altersempfehlung / Lesealter: 23, Genaues Alter: ABI, Warengruppe: HC/Schulbücher, Fachkategorie: Unterricht und Didaktik: IT, EDV, Informations- und Kommunikationstechnik, Thema: Verstehen, Schulform: ABI GYM ORS SEK ÜBE, Bundesländer: BE BY, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Klett Ernst /Schulbuch, Verlag: Klett Ernst /Schulbuch, Verlag: Klett, Produktverfügbarkeit: 02, Länge: 292, Breite: 205, Höhe: 8, Gewicht: 352, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Schulform: Sekundarstufe II, Gymnasium, Orientierungsstufe bzw. Klasse 5/6 an Grundschulen in Berlin und Brandenburg, Sekundarschule (alle kombinierten Haupt- und Realschularten), Schulformübergreifend, Bundesländer: Berlin, Bayern, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,21,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Umbreit Gesetz über digitale Sicherheit zu Gesetz über Cybersicherheit (Deutsch, Hardcover, Tarana Jaman Khushi) (63620130)Umbreit Gesetz über digitale Sicherheit zu Gesetz über Cybersicherheit (Deutsch, Hardcover, Tarana Jaman Khushi) (63620130)60,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
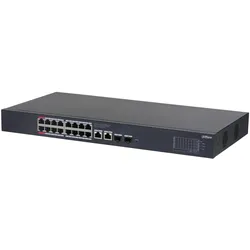
Dahua Technologie CS (18 Ports), Netzwerk Switch, SchwarzDer hochintuitive Smart Managed Switch kann lokale Netzwerke verwalten. Mit der DoLynk Care-Plattform ist auch eine Cloud-Verwaltung möglich. Der Switch führt Betrieb und Wartung durch Topologievisualisierung auf der Benutzeroberfläche, Übertragung und Backend-Speichergeräte, die im Sicherheits- und IT-System integriert sind. Dank seines vollmetallischen Designs bietet der Switch eine hervorragende Wärmeableitung und kann bei Temperaturen von -10 °C bis 55 °C betrieben werden. Er bietet EMV-Schutz und verfügt über Schutz gegen Überspannung, Überstrom, statische Elektrizität, Blitzeinschläge, Impulse und andere Arten von Störungen. Für die PoE-Serie des Smart Managed Switch wird die Stromversorgung bis zu 250 Meter entfernt bereitgestellt. Der orange Port liefert bis zu 60 W und der rote Port bis zu 90 W. Darüber hinaus sind Link-Aggregation und STP bei ausgewählten Modellen verfügbar, um die Stabilität des Netzwerks zu gewährleisten. Der Switch kann in kleinen und mittelständischen Unternehmen wie Supermärkten, Büros, Restaurants, Cafés und Hotels eingesetzt werden.248,71 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.